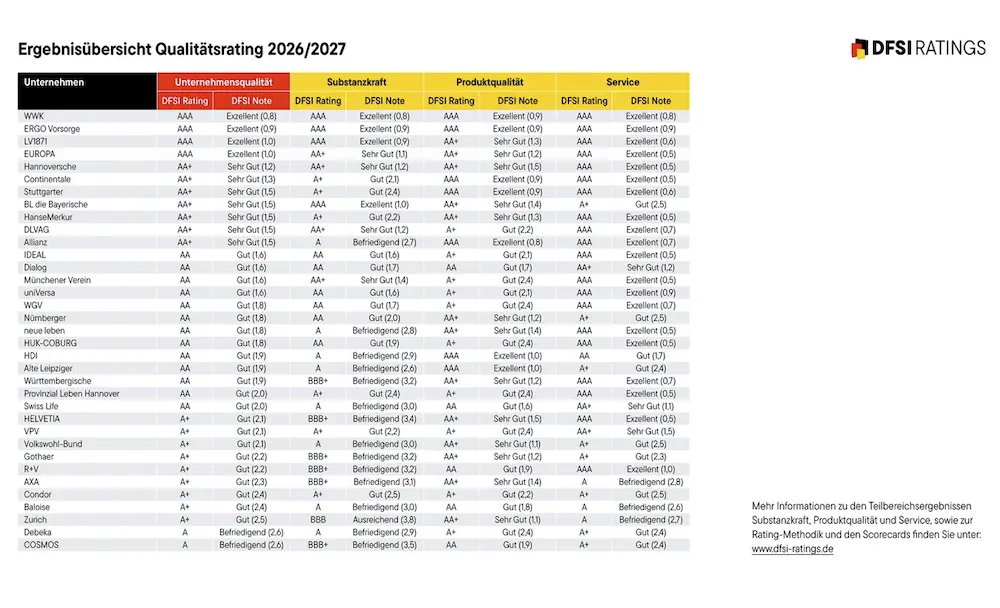
Die WWK Lebensversicherung behauptet sich im aktuellen Qualitätsrating des Analysehauses DFSI Ratings erneut an der Spitze. Für die Studie „Unternehmensqualität der Lebensversicherer“ hat das Kölner Institut 35 marktrelevante Anbieter untersucht. Wie bereits in den Vorjahren belegt die WWK Lebensversicherung Platz eins, knapp gefolgt von der Ergo Vorsorge.
Grundlage der Untersuchung ist eine Marktlage, die sich seit dem Ende der Niedrigzinsphase verändert hat. Das Zinsniveau am Anleihemarkt liegt inzwischen deutlich höher als noch vor einigen Jahren. Davon profitieren Privatanleger bei Neuanlagen. Für institutionelle Investoren wie Lebensversicherer bedeutet der schnelle Zinsanstieg jedoch zugleich: Die Marktwerte älterer, niedrig verzinster Anleihen sind gesunken. Diese sogenannten stillen Lasten bleiben damit auch 2026 eine bilanzielle Belastung für die Branche.
Stille Lasten bei Lebensversicherern bleiben ein Risiko
Ein realer Verlust entsteht aus stillen Lasten erst dann, wenn ein Versicherer Kapitalanlagen vor Fälligkeit verkaufen muss. Bis dahin handelt es sich lediglich um eine bilanzielle Größe. Allerdings schränken hohe stille Lasten die Flexibilität in der Kapitalanlage ein. Umschichtungen werden schwieriger, und zusätzlicher Liquiditätsbedarf kann den finanziellen Spielraum eines Anbieters verkleinern. „Die stillen Lasten bleiben für viele Anbieter ein wichtiger Belastungsfaktor“, sagt DFSI-Studienleiter Sebastian Ewy.
Wie unterschiedlich die Branche betroffen ist, zeigt eine separate Auswertung. Sie umfasst die 30 größten aktiven Lebensversicherer nach Kapitalanlagevolumen. Nur drei Gesellschaften kommen demnach derzeit auf einen positiven Saldo aus stillen Reserven und stillen Lasten.
| Rang | Lebensversicherer | Saldo stille Reserven/Lasten |
|---|---|---|
| 1 | LV 1871 | 4,68 Prozent |
| 2 | WWK Lebensversicherung | 3,72 Prozent |
| 3 | Hannoversche | 2,28 Prozent |
Positiv wirkt sich das gestiegene Zinsniveau hingegen auf Neu- und Wiederanlagen aus. Auslaufende Anleihen mit sehr niedrigem Zinskupon lassen sich nun durch Papiere mit deutlich attraktiveren Renditen ersetzen. Dadurch verbessern sich die laufenden Kapitalerträge der Lebensversicherer schrittweise. Ewy sagt dazu: „Die Lebensversicherer haben derzeit durchaus Chancen am Kapitalmarkt, die stillen Lasten mahnen jedoch weiterhin zur Vorsicht.“
Was das für Neukunden und Bestandskunden bedeutet
Für den Vertrieb leitet Ewy daraus eine klare Empfehlung ab. Wer eine kapitalbildende Lebensversicherung neu abschließt, sollte gezielt auf Anbieter setzen, die wirtschaftlich gut dastehen und über ein zukunftssicheres Geschäftsmodell verfügen. Auch Besitzer einer klassischen Lebens- oder Rentenpolice sollten die Zukunftsfestigkeit ihres Versicherers im Blick behalten, rät der Studienleiter.

So untersucht DFSI Ratings die Unternehmensqualität
Für die aktuelle Auflage hat DFSI Ratings 35 aktive Lebensversicherer einbezogen. Voraussetzung war eine Deckungsrückstellung von mehr als 500 Millionen Euro. Gesellschaften im Run-off blieben außen vor. In die Gesamtnote fließen drei Faktoren ein: die finanzielle Substanzkraft und die Produktqualität mit jeweils 40 Prozent, der Service mit 20 Prozent. „Unser deutschlandweit einzigartiges Qualitätsrating bietet für Versicherungsvermittler und potenzielle Neukunden eine einfache Möglichkeit, trotz komplexer Finanzstrukturen der Lebensversicherer zu einem klaren Urteil darüber zu gelangen, welche Anbieter mit sehr hoher Qualität und Substanzkraft überzeugen“, erläutert Ewy.
Im Teilbereich Substanzkraft liegt die WWK Lebensversicherung mit der Note „Exzellent (0,8)“ vorn. Dicht dahinter folgen Ergo Vorsorge und LV 1871 mit jeweils „Exzellent (0,9)“. Bei der Produktqualität setzt sich dagegen die Allianz Lebensversicherung mit „Exzellent (0,8)“ an die Spitze. Ergo Vorsorge, Continentale, WWK und die Stuttgarter Lebensversicherung folgen mit „Exzellent (0,9)“. Im Service erreichen zehn Lebensversicherer die volle Punktzahl mit der Note „Exzellent (0,5)“. Insgesamt schneiden in diesem Teilbereich 20 Anbieter mit „Exzellent“ ab.
Gesamtwertung: WWK Lebensversicherung verteidigt Platz eins
In der Gesamtwertung aus allen drei Teilbereichen sichert sich die WWK Lebensversicherung unter den 35 untersuchten Anbietern erneut die Bestnote „Exzellent (0,8)“. Die Ergo Vorsorge folgt mit „Exzellent (0,9)“ auf Platz zwei. Den dritten Rang teilen sich die LV 1871 und die Europa Lebensversicherung mit jeweils „Exzellent (1,0)“.
| Rang | Lebensversicherer | Gesamtnote |
|---|---|---|
| 1 | WWK Lebensversicherung | Exzellent (0,8) |
| 2 | Ergo Vorsorge | Exzellent (0,9) |
| 3 | LV 1871 | Exzellent (1,0) |
| 3 | Europa Lebensversicherung | Exzellent (1,0) |
| 11 | Allianz Lebensversicherung | Sehr Gut (1,5) |
Insgesamt erhalten sieben Lebensversicherer die Gesamtnote „Sehr Gut“. Dazu zählt die Allianz Lebensversicherung auf Platz elf mit „Sehr Gut (1,5)“. Die Mehrheit der untersuchten Anbieter, insgesamt 22 Gesellschaften, landet mit Abstufungen zwischen 1,6 und 2,5 bei der Note „Gut“. Lediglich zwei Versicherer kommen über ein „Befriedigend (2,6)“ nicht hinaus.